確定申告のことを考えると、胸のあたりがすっと重くなる。私も毎年その感覚を味わってきました。
 めぐ
こんにちは。33歳、パパ活歴3年、累計のお手当は400万円を超え、毎年3月に自分で確定申告をしている「めぐ」です。
パパ活を始めたばかりのころ、私はずっと目をそらしていました。
- 「現金でもらったぶんは、たぶん誰にも分からない」
- 「そもそも私みたいな少額の人が申告なんて、大げさじゃない?」
と、自分に都合のいい理由をいくつも並べていました。
でも本当は、寝る前にふと思い出しては「もしバレたらどうしよう」と天井を見つめる夜が、何度もありました。
もしあなたが今、同じ気持ちを抱えているなら、この記事はそのモヤモヤを一つずつほどくために書きました。
読み終わるころには、「受け取ったお金にどの税金が関係するのか」「自分は申告が必要なのか」「必要ならどう準備するのか」が、順番に見えているはずです。
結論だけ先にお伝えすると、こうです。
- お手当」「プレゼント」という呼び方だけでは、所得税か贈与税かは決まらない
- 会社員の「20万円」は条件つきで申告がいらない例外で、税金がかからない枠ではない
- 給与がない人は、その年分の基礎控除などを差し引いて所得税がかかるかで判断する
- 受け取りの記録を残し、必要経費は業務との関係を説明できる部分に限る
- 現金で受け取っても、申告が必要かどうかの判断は変わらない
まずは、あなたが申告の対象になるのかどうかから、いっしょに確認していきましょう。
この記事は、国税庁が公表している資料をもとに一般的な仕組みを整理したものです。あなたのケースで申告が必要か、どの税金の対象になるかは、税理士か税務署に確認してください。
当メディアはUNIVERSE GROUPが運営し、パパ活を検討・実践する女性が安全で納得のいく選択をおこなうための情報を提供しています。掲載内容は、実際の利用者の口コミや独自の調査に基づき、メリットだけでなくリスクや注意点も併記した公平な視点を重視しています。
>>編集・運営ポリシー
パパ活で受け取ったお金は申告が必要?まず確認したい3つのこと
「お手当って、そもそも税金がかかるの?」
答えを先にお伝えすると、受け取ったお金や品物に税金がかかるか、確定申告が必要かは、「お手当」「プレゼント」といった呼び方だけでは決まりません。誰から、何に対して、どれだけ受け取ったのかという実態と、給与などほかの所得をあわせて判断します。
申告が必要かどうかを考える前に、まず次の3つを確かめてみてください。
- いつ受け取ったか(1月1日から12月31日までの、どの年分か)
- 誰から、何に対して受け取ったか(見返りとしての謝礼か、見返りのない贈り物か)
- 給与など、ほかに収入があるか
もう一つ大切なのは、税金をひとまとめにして考えないことです。受け取ったものによって所得税の対象になる場合と贈与税の対象になる場合があり、所得税の確定申告がいらない人でも住民税の申告が必要になる場合があります。所得税・贈与税・住民税は、別々に確認していきましょう。
言葉の違いも押さえておきます。収入は受け取った金額そのものです。雑所得の場合、所得は収入から必要経費を差し引いた金額になります。このあと出てくる「20万円」などの基準は、収入ではなく所得で見るものです。
出典:国税庁「申告が必要かなどを調べる(令和7年分 確定申告特集)」
所得税と贈与税の違い|『お手当』『プレゼント』の呼び方だけで決めない
受け取ったお金や品物に関係する税金は、主に所得税と贈与税です。どちらになるかは呼び方ではなく、受け取った実態によって判断されます。
国税庁は、個人から贈与によって財産を受け取ったときは贈与税、法人から贈与によって受け取ったときは所得税がかかると説明しています。また、何かの見返りとして受け取ったお金は、贈与としてではなく所得税の対象として扱われる場合があります。
よく「単発なら贈与税、継続していれば所得税」と言われますが、回数だけで決まるわけではありません。金銭か品物か、相手が個人か法人か、何に対して支払われたのかといった事情をあわせて判断されます。自分がどちらに当たるか迷うときは、記録を持って税理士か税務署に確認してください。
対価のある受領金と個人からの贈与を区別する
所得税と贈与税のどちらになるかを確かめるには、受け取ったときの事実が手がかりになります。次の点を記録しておきましょう。
- 受け取った日と金額(品物なら品名と、価額が分かる資料)
- 支払った相手が個人か法人か
- 何に対して受け取ったのか、事前に金額を取り決めていたか
- 受け取り方(現金・振込・電子マネーなど)
所得税の対象になる場合も、どの所得に当たるかは実態で決まります。国税庁は、副業に係る収入のうち営利を目的とした継続的なものを「業務に係る雑所得」と説明しています。事業所得に当たるかどうかは、その活動が社会通念上、事業と呼べる程度で行われているかで判定するとされています。
帳簿を付ければ事業所得になる、という説明を見かけることもありますが、帳簿の保存は判定に関わる要素の一つです。帳簿があるだけで事業所得と決まるわけではありません。チェックリストや図で自分の区分を決めつけず、迷う場合は税理士か税務署に確認してください。
贈与税の110万円は受贈者の年間合計で考える
贈与税(暦年課税)は、その年の1月1日から12月31日までの1年間に贈与を受けた財産の価額の合計から、基礎控除額の110万円を差し引いた残りにかかります。1年間の合計が110万円以下なら贈与税はかからず、贈与税の申告もいりません。
この110万円は、贈与してくれた相手ごとの金額ではありません。受け取ったあなたの1年間の合計で考えます。複数の人から受け取っている場合は、すべて合わせて110万円を超えるかどうかを見てください。
110万円を超える場合は、受け取った人が、贈与を受けた年の翌年2月1日から3月15日までに申告と納税をします。所得税の確定申告とは、期間も申告書も別の手続きです。
なお、110万円の基礎控除は贈与にあたるものに対する仕組みです。見返りとして受け取ったお金には当てはまらない場合があるため、「110万円以下だから税金とは無関係」とは考えないでください。
いくらから確定申告が必要?給与・他の所得・控除で確認
「いくら受け取ったら申告が必要?」という疑問には、一つの金額では答えられません。給与を受け取っているかどうかで、確認する順番が変わるからです。自分に当てはまる行から確認してください。
| あなたの状況 | 確認すること | 詳しく読む見出し |
|---|---|---|
| 給与を受け取っている(会社員・アルバイトなど) | 20万円ルールの条件に当てはまるか。当てはまる場合は、給与所得と退職所得を除いた所得の合計が20万円を超えるか | 会社員の20万円ルールには条件がある |
| 給与を受け取っていない | その年分の所得の合計から基礎控除などを差し引いて、所得税がかかるか | 給与がない人は、その年の所得控除と税額まで確認する |
| 給与の有無にかかわらず | 贈与にあたるものの1年間の合計が110万円を超えるか(所得税とは別に判断) | 贈与税の110万円は受贈者の年間合計で考える |
| 給与の有無にかかわらず | 所得税の申告がいらない場合でも、住民税の申告が必要か | 還付申告をする場合・住民税だけ申告する場合 |
どの行でも、所得税の判断は「受け取った総額」ではなく、収入から必要経費を差し引いた所得で考えます。ただし、必要経費として差し引ける範囲は限られています。後半の「必要経費は業務との関係を説明できる部分だけ」もあわせて読んでください。
また、基礎控除の金額は年分によって変わります。令和8年度税制改正で基礎控除が引き上げられ、令和8年分以後の所得税に適用されます。申告する年分の金額を国税庁のページで確かめてから判断しましょう。国税庁の確定申告特集では、質問に答えると申告が必要かを確認できるチャットボットも案内されています。
出典:国税庁「No.1900 給与所得者で確定申告が必要な人」
出典:国税庁「申告が必要かなどを調べる(令和7年分 確定申告特集)」
会社員の20万円ルールには条件がある
会社員の「20万円ルール」は、条件を満たす給与所得者が、所得税の確定申告をしなくてよい場合を定めたものです。国税庁が示している主な条件を見てみましょう。
- 給与を1か所から受け取っている
- その給与の全部が源泉徴収の対象になっている
- 給与の年間収入金額が2,000万円以下で、年末調整を受けている
この条件に当てはまり、給与所得と退職所得を除いた所得の合計が20万円以下なら、原則として所得税の確定申告は必要ありません。20万円を超えると申告が必要です。
気を付けたいのは、20万円がパパ活の分だけの金額ではない点です。ほかの副業などの所得もすべて合計して判断します。給与を2か所以上から受け取っている人や、給与の年間収入金額が2,000万円を超える人には、別の基準があります。
また、20万円以下で申告がいらないのは「所得税の確定申告をしなくてよい」という意味で、税金がかからない枠ではありません。還付申告をするときの扱いや住民税の申告については、このあとの見出しで説明します。
出典:国税庁「No.1900 給与所得者で確定申告が必要な人」
出典:国税庁「No.1900 Q&A 確定申告を要しない場合の意義」
給与がない人は、その年の所得控除と税額まで確認する
給与を受け取っていない人には、会社員の20万円ルールは当てはまりません。その年分の所得の合計から基礎控除などの所得控除を差し引き、所得税がかかるかどうかで申告が必要かを判断します。
よく見かける「58万円」は、令和7年分の基礎控除のうち、合計所得金額が655万円超2,350万円以下の人の額です。基礎控除は合計所得金額によって段階的に変わるため、58万円を全員に共通する申告ラインとして使うことはできません。
さらに、令和8年度税制改正で基礎控除が引き上げられました。この改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。2026年中に受け取った分を2027年に申告する場合は、令和8年分の金額で考えます。
| 合計所得金額 | 令和7年分の基礎控除 | 令和8年分の基礎控除 |
|---|---|---|
| 132万円以下 | 95万円 | 104万円 |
| 132万円超336万円以下 | 88万円 | 104万円 |
| 336万円超489万円以下 | 68万円 | 104万円 |
| 489万円超655万円以下 | 63万円 | 67万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 |
表は国税庁「No.1199 基礎控除」から、合計所得金額2,350万円以下の区分を抜き出したものです。令和9年分以後の金額や、2,350万円を超える区分は同じページで確認してください。
基礎控除のほかにも、社会保険料控除など、条件を満たせば差し引ける所得控除があります。学生の方の勤労学生控除や、家族の扶養との関係は、よくある質問で補足します。
出典:国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A(令和8年5月)」
還付申告をする場合・住民税だけ申告する場合
会社員の20万円ルールで所得税の確定申告がいらない人でも、医療費控除を受けるためなどに還付申告をするときは、20万円以下の所得もあわせて申告する必要があります。申告書を出すなら、給与以外の所得も含めて申告すると覚えておきましょう。
また、所得税の確定申告が必要ない場合でも、住民税の申告が必要な場合があります。住民税の申告がいるかどうかや申告のしかたは、お住まいの市区町村の窓口で確認してください。
住民税の納め方については、よくある質問の「住民税を普通徴収にすれば周りに知られない?」で説明します。
出典:国税庁「No.1900 Q&A 確定申告を要しない場合の意義」
出典:国税庁「申告が必要かなどを調べる(令和7年分 確定申告特集)」
PATOLO独自データで見る「実際に申告が必要な女性の割合」
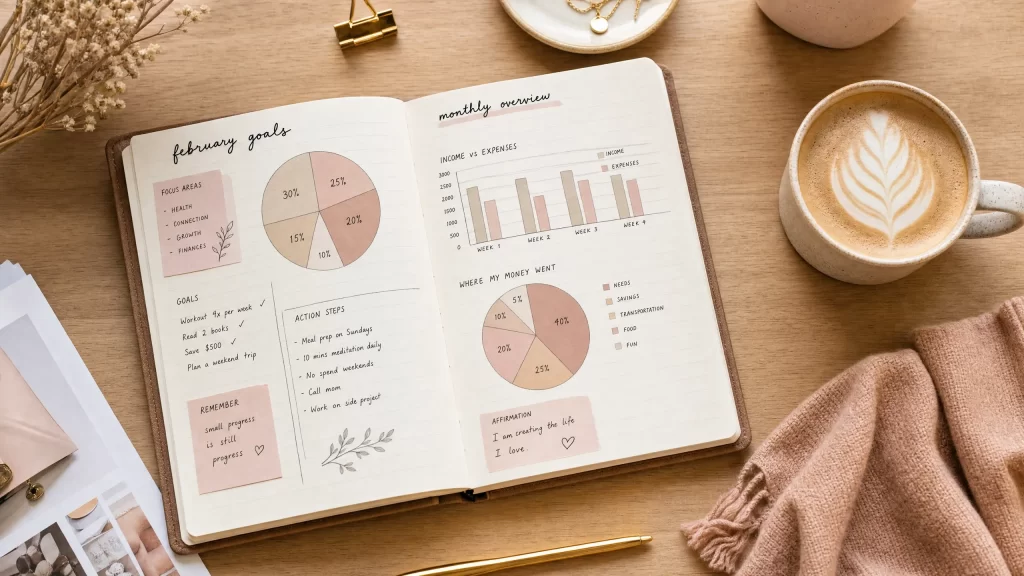
女性会員1,093名のお手当相場調査から見える「積み上がりやすさ」
ここで押さえておきたいのは、1回あたりの金額が数千円〜数万円でも、複数回・継続的に受け取れば年間の合計はすぐに積み上がるという点です。
月収別・確定申告の必要性早見表
同じ月収でも立場によって「必要」「不要」が分かれるため、他人の話をそのまま自分に当てはめないことが大切です。友人が「申告いらないよ」と言っていても、あなたには必要ということが十分ありえます。
「自分は対象外」と思っている人ほど実は対象になりやすい
ここで強調しておきたいのは、「私は少額だから関係ない」と思っている人ほど、実は対象になっていることが多いという事実です。
パパ活初心者の方によくある誤解として、次のようなパターンがあります。
- 月数万円程度の少額しかもらっていないから大丈夫
- 現金手渡しだから記録に残らないと思っている
- 食事代として渡されているからお小遣いではない
- 短期間しか活動していないから関係ない
しかし、月3万円のお手当を1年続ければ年間36万円となり、副業の20万円ラインを超えてしまうのです。
めぐ
短期間の活動であっても、その期間中の総額が基準を超えた時点で申告義務が発生してしまうので、油断は禁物ですよ。
そもそもパパ活の定義や違法性をまだ確認できていない方は、初めてでも安心なパパ活の始め方もあわせて読んでおくと整理しやすくなります。
現金・振込・プレゼントの記録と経費の整理
申告が必要かを判断するときも、申告書を作るときも、1年間に何を受け取ったかの記録が土台になります。現金でも振込でも品物でも、記録を残しておくことは変わりません。
ここでは、残しておきたい記録と、必要経費の考え方を整理します。記録はあとから整えたり書き換えたりせず、受け取ったときの事実をそのまま残しておきましょう。
収入の集計メモに残したい項目
所得税も贈与税も、1月1日から12月31日までの1年間を単位に考えます。受け取るたびに、次の項目をメモしておきましょう。
- 受け取った日
- 金額(品物なら品名と、価額が分かる資料)
- 受け取り方(現金・振込・電子マネーなど)
- 何に対して受け取ったか、事前の取り決めがあったか
振込や電子マネーは取引履歴が残りますが、履歴を見られる期間が限られている場合もあります。現金で受け取った分は自分で書き留めないと残らないため、その日のうちにメモしておくと年末の集計で困りません。
年末に1年間の合計を出したら、見返りとして受け取ったものと、贈与にあたるか判断がつかないものを分けておいてください。判断がつかないものは、記録を持って税理士に相談すると話を進めやすくなります。
必要経費は業務との関係を説明できる部分だけ
所得税の申告で必要経費として差し引けるのは、収入を得るために直接かかった費用などです。私生活のための支出は、必要経費になりません。
美容代や洋服代、スマートフォンの通信費のように、私生活と分けにくい支出には特に注意が必要です。私生活と業務の両方に関わる支出のうち必要経費にできるのは、取引の記録などをもとに、業務を行ううえで直接必要だったと明らかに区分できる部分に限られます。記録の裏付けがないまま、全額や一定の割合を経費にすることはできません。
また、相手が支払った食事代や交通費のように、自分が負担していない費用は自分の必要経費になりません。同じ支出を二重に数えないよう、誰が支払ったかも記録しておきましょう。
贈与税の対象になるものは、1年間に受け取った財産の価額の合計から基礎控除を差し引いて計算します。必要経費を差し引く仕組みではない点も覚えておいてください。
何が必要経費になるかは、所得の区分や実態によって判断が分かれます。迷う支出は、領収書と用途のメモを持って税理士に確認してください。
保存期間・電子保存は区分と書類ごとに確認
領収書や記録をどれだけの期間保存するかは、所得の区分と書類の種類によって違います。「すべて7年間」と一律に考えないでください。国税庁の案内では、主に次のように定められています。
| 対象になる人 | 保存するもの | 保存期間 |
|---|---|---|
| 事業所得などがある人(白色申告) | 収入金額や必要経費を記載した帳簿 | 7年 |
| 事業所得などがある人(白色申告) | 業務に関して作成・受領した請求書や領収書などの書類 | 5年 |
| 業務に係る雑所得があり、前々年分のその収入金額が300万円を超える人 | 現金預金取引等関係書類(領収書など) | 5年 |
表に当てはまらない場合でも、申告した内容を説明できるよう、受け取りの記録や領収書は整理して手元に残しておくと安心です。
紙の領収書を撮影してデータで残す方法もありますが、電子データでの保存には一定の要件があります。撮影したから紙の原本を処分してよい、とは限りません。データだけで保存したい場合は、要件を満たしているかを税理士などに確認してください。
出典:国税庁「No.2080 白色申告者の記帳・帳簿等保存制度」
申告準備から提出・納税までの流れ
申告の準備は、次の順番で進めると整理しやすくなります。
- 1年間に受け取ったものと、支払った必要経費を集計する
- 所得税と贈与税のどちらの対象か迷うものを、税理士か税務署に確認する
- 当てはまる税金の申告書を作る
- 期限までに提出する
- 納税し、受付結果と申告書の控えを保存する
所得税と贈与税は、申告書も申告の期間も別です。国税庁の案内では、所得税の確定申告は翌年2月16日から3月15日まで、贈与税の申告は翌年2月1日から3月15日までとされています。両方に当てはまる場合は、それぞれの手続きが必要になります。その年の具体的な日程は、国税庁の確定申告特集で確認してください。
申告書は、国税庁の「確定申告書等作成コーナー」で画面の案内に従って作成できます。作成したデータはe-Taxで送信するか、印刷して税務署に郵送などで提出します。画面や入力項目は年分ごとに更新されるため、申告する年分のページから進めてください。
参考:確定申告書等作成コーナー
必要資料を集め、税区分に合う申告書を作る
用意するものは人によって違いますが、主に次のような資料です。
- 給与がある人は、勤務先から受け取った源泉徴収票
- 1年間の受け取りの記録と、必要経費の領収書・メモ
- 社会保険料など、控除を受けるための書類
提出のしかたによって、マイナンバーカードなど本人確認に必要なものが変わります。作成コーナーの案内に沿って準備してください。
所得税で申告する場合、雑所得は「業務に係る雑所得」と「その他の雑所得」に分かれます。どちらに当たるかは収入の実態で決まるため、誰にでも当てはまる入力例はありません。区分や種目を入力する前に、迷う点は税務署か税理士に確認しておくと安心です。
贈与税の申告が必要な場合は、所得税とは別に贈与税の申告書を作ります。
提出後は受付結果と納税期限を確認する
申告書を送信・提出しただけでは、税金を納めたことにはなりません。提出と納付は別の手続きです。
e-Taxで送信したら受付結果を確認し、申告書の控えと一緒に保存しておきましょう。書面で提出する場合も、提出した申告書の控えを残しておきます。
納付の期限や方法は、年分や納付方法によって変わります。国税庁の「納税に関する総合案内」で、申告する年分の期限と方法を確認してから手続きしてください。なお、期限後に申告した場合は、申告書を提出した日が納期限になります。
申告しなかった場合と、過去の申告漏れに気づいたとき
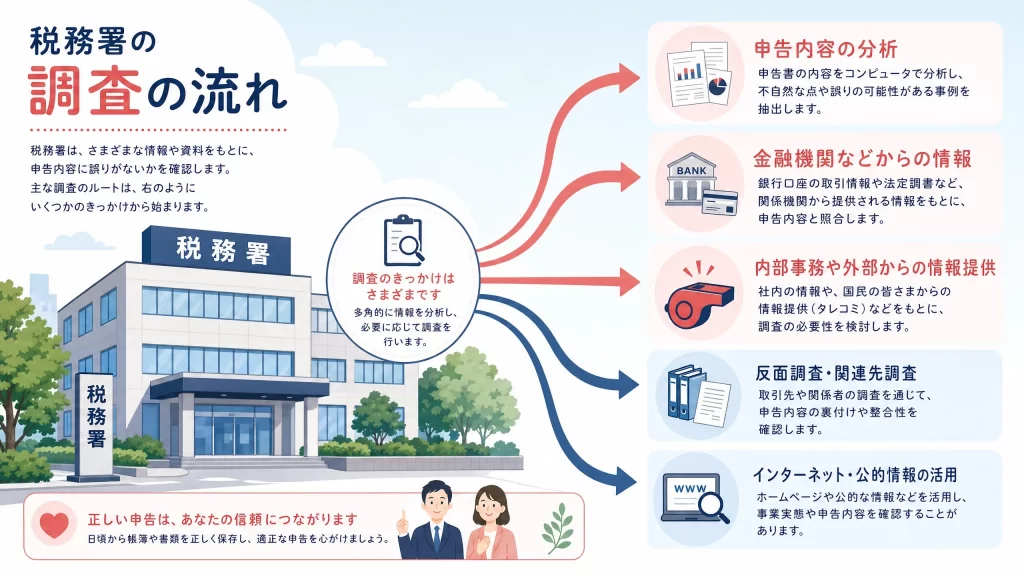
「現金でもらったから税務署には分からない」と考えている方もいるかもしれません。けれども、受け取り方を理由に把握されないとは言えません。
申告が必要なのにしなかった場合や、申告した内容に漏れがあった場合は、本来の税金に加えて延滞税や加算税がかかることがあります。ここでは、税務署が事実を確認する仕組みと、申告漏れに気づいたときの対応を整理します。
延滞税は納付の日までかかるため、気づいた時点で動くことが、負担を大きくしないための現実的な一歩になります。
税務署が受領を知る可能性がある理由
税務署は、申告の内容を正確に確認するために、本人以外の取引先などに調査をおこなうことがあります。国税庁はこれを反面調査として説明しています。
また、国税庁は課税漏れに関する情報の提供を受け付けています。受付フォームでは、取引や関係者、取引先金融機関に関する情報や、帳簿・領収証・預金通帳の写しといった資料の提供を呼びかけています。
どの情報がどのように使われるかは公表されておらず、調査を受ける可能性を予測することもできません。ただ、現金で受け取ったから、相手が個人だから税務署に分からない、と考える根拠はありません。
出典:国税庁「税務調査手続に関するFAQ(一般納税者向け)」
期限後申告・修正申告は税理士や税務署へ相談
申告期限を過ぎてから申告することを、期限後申告といいます。国税庁は、申告を忘れていたと気づいたら、できるだけ早く申告するよう案内しています。
期限後申告をすると、納める税金のほかに無申告加算税がかかることがあります。税務署から調査の事前通知を受ける前に自主的に期限後申告をした場合、無申告加算税は納める税金の5%です。事前通知の後や調査を受けた後の申告では、割合が高くなります。
また、期限後申告で納める税金は、申告書を提出した日が納期限になり、納付の日までの延滞税もあわせて納めます。
すでに申告した年分に漏れが見つかった場合は、修正申告の手続きが必要になります。修正申告をすると延滞税がかかる場合があり、税務署などの調査で分かった場合は加算税がかかる場合もあります。国税庁の令和7年分確定申告特集では、延滞税は年2.8%〜9.1%、加算税は10%〜55%と案内されています。
どの割合になるかは、申告した時期や事情によって変わります。軽減や免除を前提にせず、受け取りの記録を持って、税理士か税務署に早めに相談してください。
出典:国税庁「こんな収入の申告漏れにご注意(令和7年分 確定申告特集)」
正しく申告しても会社・家族にバレないための実践テクニック
「申告は必要だけど、会社や家族にだけは絶対にバレたくない」
多くの方が抱える本音だと思います。
ここでは、正しく申告しながらも周囲に知られないための具体的な対策を、優先順位順にお伝えします。
住民税の「普通徴収」を必ず選択する(最重要)
会社バレ対策で何より重要なのが、住民税を「普通徴収」に切り替えることです。
確定申告書の第二表「住民税・事業税に関する事項」の欄で、「給与・公的年金等以外の所得にかかる住民税の徴収方法」を「自分で納付」にチェックしてください。
このチェックがないと、副業分の住民税が会社の給与から天引きされる「特別徴収」となり、会社の経理担当者が「他の社員より住民税が多い」と気づいてしまいます。
これが副業発覚の最も多い経路です。
普通徴収を選択すれば、住民税の通知書は自宅に郵送され、自分で納付することになります。
ただし、自治体によっては副業分も特別徴収にまとめる「強制特徴」の運用をしているところもあります。
住民税の徴収方法の扱いは自治体によって異なるため、気になる場合は住所地の市区町村の窓口に確認してください。
副業としての税金の扱いと会社に知られにくくするための実践策は、パパ活副業の税金・確定申告をテーマにした記事でも整理しています。
副業がバレる原因と対策(住民税以外のルート)
住民税以外にも、副業がバレる経路はいくつか存在します。
代表的なルートと対策を整理しました。
SNSへの投稿
ブランド品・高級レストラン・海外旅行の写真を頻繁に上げていると、収入源を疑われます。
同僚や知人に見られないよう、アカウントは非公開にし、生活水準が急に上がった様子の投稿は控えるのが無難です。
同僚・知人からの口外
「実は副業で稼いでる」と話したことがきっかけで噂になるパターンです。
自分から言わない限り、SNSと税務署経由以外でバレることは多くありません。
健康保険組合の通知
健康保険組合によっては、扶養者の所得状況を通知することがあります。
配偶者の扶養に入っている方は注意が必要です。
年末調整の書類
会社から配布される年末調整の書類で、副業分の所得を記入する欄はありません。
記入を求められても本業分のみで問題ありません。
親の扶養から外れる年収ラインに注意(学生・主婦向け)
学生さんや専業主婦の方が特に気をつけたいのが、親や配偶者の扶養から外れるラインです。
扶養から外れると親や配偶者の所得税が増え、家族にバレる可能性が高くなります。
扶養に関する主な「年収の壁」(令和7年分以降)
めぐ
専業主婦の方が年130万円を超えると、社会保険の手続きで配偶者の会社から問い合わせが来るケースもあるんですよ。
なお、19歳以上23歳未満の大学生など特定親族については、令和7年分から「特定親族特別控除」が新設されました。
この制度では、19歳以上23歳未満の親族の合計所得金額に応じて、親などの側で控除が受けられる場合があります。令和8年分は、合計所得金額が62万円超123万円以下の場合に、所得に応じて3万円から63万円の控除と案内されています。
完全に扶養を外れた瞬間に親の負担が一気に増える従来の仕組みより、緩やかな経過措置となっています。
家族にバレたくない方は、年間収入を事前にシミュレーションし、必要に応じて活動ペースを調整するのが現実的な対策となるでしょう。
確定申告でよくある疑問と相談先
ここまでで基本的な内容はお伝えしましたが、読者の方からよく寄せられる個別の疑問にもお答えしていきます。
気になる項目だけチェックしてみてください。
現金手渡しでも確定申告は必要?
現金手渡しだから申告不要にはなりません。
申告が必要かどうかは、所得の区分や金額、給与の有無などで判断します。現金か振込かという受け取り方で、この判断が変わることはありません。
現金は記録が残りにくいぶん、受け取った日と金額を自分でメモしておくことが大切です。記録の残し方は「収入の集計メモに残したい項目」で紹介しています。
20万円以下なら何もしなくていい?
会社員の20万円ルールは、条件を満たす人が所得税の確定申告をしなくてよいというものです。税金がかからない枠ではありません。
20万円以下でも、還付申告をするときはその所得も含めて申告します。所得税の申告がいらない場合でも住民税の申告が必要な場合があるため、住所地の市区町村に確認してください。給与がない人には、20万円ルールそのものが当てはまりません。
出典:国税庁「No.1900 Q&A 確定申告を要しない場合の意義」
110万円以下なら税金の対象外?
110万円は、贈与税(暦年課税)の基礎控除額です。1年間に贈与を受けた財産の合計が110万円以下なら、贈与税はかかりません。
ただし、見返りとして受け取ったお金は贈与として扱われず、所得税の対象になる場合があります。その場合は110万円とは別の基準で判断するため、「110万円以下なら申告とは無関係」とは言えません。
住民税を普通徴収にすれば周りに知られない?
給与以外の所得にかかる住民税を、給与から差し引くのではなく自分で納める方法を普通徴収といいます。確定申告書第二表の「住民税・事業税に関する事項」には、給与・公的年金等以外の所得に対する住民税について、「特別徴収」か「自分で納付」かを選ぶ欄があります。
ただし、実際の取り扱いは市区町村によって異なり、希望どおりにならない場合もあります。普通徴収を選んでも、勤務先や家族に知られないことが保証されるわけではありません。住民税の扱いは、住所地の市区町村に確認してください。
学生のパパ活でも確定申告は必要?
学生でも、申告が必要かどうかの考え方は同じです。給与がある人は会社員と同じ20万円ルールの条件で、給与がない人は所得控除と税額で判断します。学生だから申告がいらない、ということはありません。
勤労学生控除(27万円)を使うには、次の要件などをすべて満たす必要があります。
- 給与など、勤労による所得がある
- 合計所得金額が一定以下(令和7年分は85万円以下、令和8年分は89万円以下)
- 勤労による所得以外の所得が10万円以下
給与以外の所得が10万円を超えると対象になりません。受け取ったお金が所得税の対象になる場合は、勤労学生控除を使えないことがあります。
また、親の扶養に入っている場合、あなたの所得によって親の税金の計算が変わることがあります。扶養親族になれる合計所得金額の上限は、令和7年分は58万円以下、令和8年分は62万円以下です。19歳以上23歳未満の場合は、特定親族特別控除という仕組みもあります。家族の申告にも関わるため、自分だけで判断せず税理士か税務署に確認してください。
税理士や税務署には何を相談すればいい?
次のような点は、自分だけで決めずに相談するのがおすすめです。
- 受け取ったお金が所得税と贈与税のどちらの対象になるか
- 雑所得の区分や、必要経費にできる範囲
- 過去の年分の申告漏れへの対応
所得税と贈与税は税理士か税務署、住民税の申告や納め方は住所地の市区町村が相談先です。受け取りの記録や領収書など、事実が分かる資料を持っていくと、話を進めやすくなります。
税理士に依頼する場合の費用は、事務所や依頼する範囲によって違います。依頼する前に見積もりを確認してください。
まとめ|パパ活の確定申告は「正しく・早めに」が安心
長い記事を最後まで読んでくださって、ありがとうございます。あの寝る前のモヤモヤが、少しでも軽くなっていたらうれしいです。要点を振り返ります。
- 呼び方ではなく、受け取った実態で所得税か贈与税かが決まる
- 会社員の20万円ルールには条件があり、税金がかからない枠ではない
- 給与がない人は、その年分の基礎控除などを差し引いて税額を確認する(令和8年分から改正)
- 受け取りの記録を残し、必要経費は業務との関係を説明できる部分に限る
- 申告漏れに気づいたら、早めに税理士か税務署に相談する
確定申告は、一度やり方を覚えてしまえば、毎年淡々とこなせる作業になります。そして正しく申告できているという事実は、活動を続けるうえで、想像以上に心を軽くしてくれます。
めぐ
私自身、きちんと申告するようになってから、あの天井を見つめる夜がなくなりました。
安心して長く活動を続けるには、収支の管理がしやすく、男性会員に面談審査がある環境を選ぶことも大切です。
お手当の金額や交際タイプを事前に確認でき、男性会員に面談審査があるPATOLOは、収支の見通しが立てやすく、私自身も安心して使ってきました。
安心して活動を続けたいなら、まずはPATOLOの詳細を確認してみてください
お手当相場の詳しいデータは「パパ活のお手当相場を女性1,093人に調査」はこちらからご覧ください。
